
Οι πρόσφατες κυβερνοεπιθέσεις σε συστήματα επαγγελματικών ψυγείων επιχειρήσεων αναδεικνύουν το πώς έχει διαμορφωθεί η κατάσταση σχετικά με τις πιθανές απειλές και τις επιπτώσεις τους στη λειτουργία μιας επιχείρησης, με την ψηφιακή ασφάλεια να αναδεικνύεται σε κρίσιμο παράγοντα για τη συνέχεια της επιχείρησης.
Όπως έχει διαμορφωθεί η κατάσταση πλέον και στην Ελλάδα, η ασφάλιση έναντι κυβερνοεπιθέσεων (Cyber Insurance) αποκτά αυξανόμενη σημασία ως μέσο διαχείρισης των οικονομικών συνεπειών μιας επίθεσης. «Δεν υπάρχει επιχείρηση που να μην είναι στόχος», επισημαίνει ο Κώστας Βούλγαρης, επικεφαλής της ομάδας εργασίας Cyber Insurance της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ), μιλώντας στο ΑΠΕ-ΜΠΕ.
Αύξηση στα ασφαλιστήρια συμβόλαια
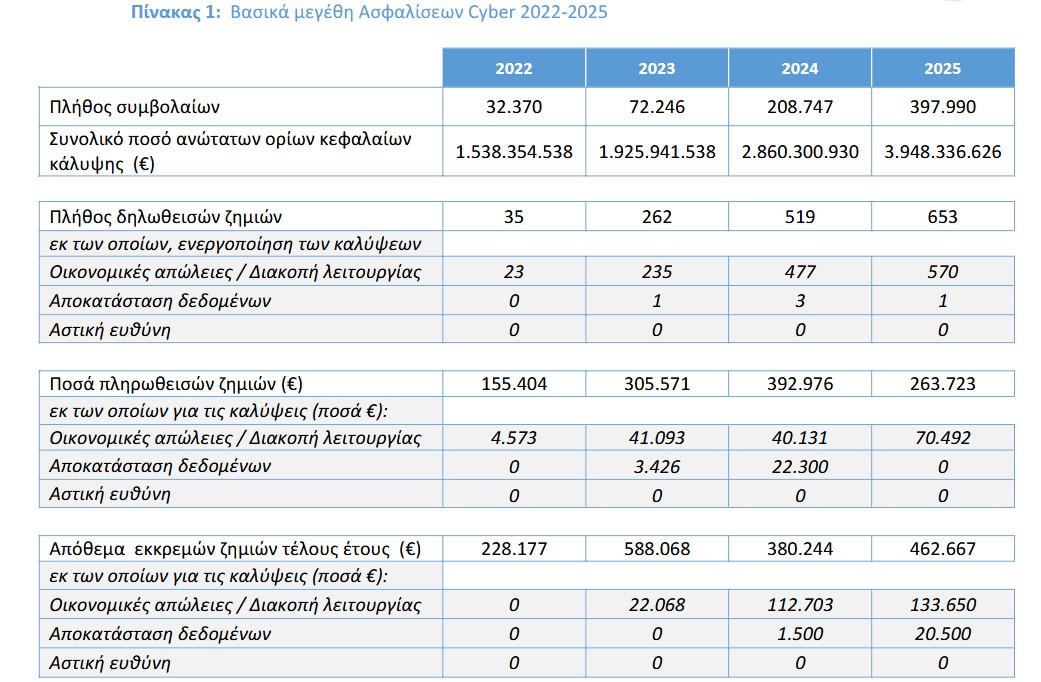
Τα παραπάνω επιβεβαιώνει η μεγάλη αύξηση στα ασφαλιστήρια συμβόλαια έναντι ηλεκτρονικών και διαδικτυακών κινδύνων (Cyber) και στη χώρα μας τα τελευταία χρόνια, φτάνοντας τα 397.990 το 2025 από 208.747 το 2024, καταγράφοντας αύξηση 90,7%, σύμφωνα με την έρευνα της ΕΑΕΕ για την περίοδο 2022-2025. Σημειώνεται ότι το 2022 ήταν μόλις 32.370.
Όπως επισημαίνει ο κ. Βούλγαρης στο ΑΠΕ-ΜΠΕ, μία από τις ιδιαιτερότητες των κυβερνοεπιθέσεων είναι ότι το κίνητρό τους δεν είναι πάντοτε σαφές. Σε αντίθεση με περιπτώσεις κλοπής ή φθοράς περιουσίας, μια κυβερνοεπίθεση μπορεί να συνδέεται με τη δράση χάκερ, κρατικούς φορείς ή άλλες επιδιώξεις.
Από το σύνολο των 397.990 συμβολαίων του 2025, τα 395.232 αφορούσαν φυσικά πρόσωπα (Personal Cyber) και τα 2.758 επιχειρήσεις (Commercial Cyber). Σε ετήσια βάση, τα συμβόλαια φυσικών προσώπων αυξήθηκαν κατά 91,2% και των επιχειρήσεων κατά 35,7%.
Τα συνολικά ανώτατα όρια κεφαλαίων κάλυψης διαμορφώθηκαν σε 3,95 δισ. ευρώ το 2025, έναντι 2,86 δισ. ευρώ το 2024, καταγράφοντας αύξηση 38%.
«Το ενδιαφέρον αυξάνεται κατακόρυφα, κυρίως από τα φυσικά πρόσωπα. Η πανδημία και η απομακρυσμένη εργασία έκαναν πιο ορατό τον κίνδυνο. Ακολουθούν και οι επιχειρήσεις, αλλά με πιο αργούς ρυθμούς», σημειώνει ο κ. Βούλγαρης.
Οι ζημιές για τις ασφαλιστικές εταιρείες
Τα στοιχεία των ασφαλιστικών εταιρειών δεν αποτυπώνουν το σύνολο των κυβερνοεπιθέσεων που εκδηλώνονται στην αγορά. Αφορούν αποκλειστικά ασφαλισμένα συστήματα και, επομένως, καταγράφουν μόνο τις ζημιές για τις οποίες υπάρχει ασφαλιστική κάλυψη, όχι το σύνολο των περιστατικών. Οι δηλωθείσες ζημιές ανήλθαν σε 653 το 2025, έναντι 519 το 2024, σημειώνοντας αύξηση 25,8%. Από αυτές, οι 621 αφορούσαν συμβόλαια ασφάλισης Cyber φυσικών προσώπων και οι 32 συμβόλαια επιχειρήσεων.
Σύμφωνα με την έρευνα, η μέση συχνότητα ζημιών το 2025 διαμορφώθηκε σε 0,16% στο σύνολο των ασφαλίσεων Cyber, σε 0,16% για τα συμβόλαια φυσικών προσώπων και σε 1,16% για τα συμβόλαια επιχειρήσεων. Αντίστοιχα, η μέση ζημία υπολογίστηκε σε 1.112 ευρώ στο σύνολο των ασφαλίσεων, σε 472 ευρώ για τα φυσικά πρόσωπα και σε 13.531 ευρώ για τις επιχειρήσεις.
Αξιοσήμειωτο είναι το γεγονός ότι όσονα φορά την ανάλυση των ζημιών ανά αιτία, στα συμβόλαια φυσικών προσώπων, από τις 75 ζημιές που αναλύθηκαν, οι 61 αφορούσαν ηλεκτρονικές αγορές, ποσοστό 81,3%. Τρεις ζημιές συνδέονταν με περιστατικά spoofing και phishing, δύο με κακόβουλο λογισμικό και εννέα με άλλες αιτίες.
Στα συμβόλαια επιχειρήσεων, από τις οκτώ ζημιές που αναλύθηκαν, οι πέντε αφορούσαν κακόβουλο λογισμικό και οι τρεις spoofing και phishing.
Σύμφωνα με την έρευνα της ΕΑΕΕ, οι πληρωθείσες αποζημιώσεις για ασφαλίσεις Cyber ανήλθαν σε 263.723 ευρώ το 2025, έναντι 392.976 ευρώ το 2024, σημειώνοντας μείωση 32,9%. Αντίθετα, το απόθεμα των εκκρεμών ζημιών αυξήθηκε κατά 21,7% και διαμορφώθηκε σε 462.667 ευρώ, από 380.244 ευρώ το 2024.
Η ΕΑΕΕ διευκρινίζει ότι τα στοιχεία αφορούν τις οκτώ ασφαλιστικές επιχειρήσεις που συμμετείχαν στην έρευνα και βασίζονται στην πληροφόρηση που ήταν διαθέσιμη κατά τον χρόνο σύνταξής της.
Οι καλύψεις στις ασφαλίσεις Cyber
Σύμφωνα με τους οδηγούς της ΕΑΕΕ, τα ασφαλιστήρια Cyber μπορούν, ανάλογα με τους ειδικούς όρους κάθε σύμβασης, να καλύπτουν ένα ευρύ φάσμα οικονομικών συνεπειών από κυβερνοεπιθέσεις.
Στις ενδεικτικές καλύψεις περιλαμβάνονται:
- η αποκατάσταση ή ανάκτηση δεδομένων,
- η επαναφορά πληροφοριακών συστημάτων και λογισμικού,
- τα έξοδα εξειδικευμένων τεχνικών και νομικών συμβούλων,
- η διαχείριση περιστατικών παραβίασης δεδομένων,
- η ενημέρωση των πελατών και
- η αποκατάσταση της εταιρικής φήμης.
Ιδιαίτερη σημασία έχει και η κάλυψη απώλειας κερδών λόγω διακοπής εργασιών. Εάν μια κυβερνοεπίθεση οδηγήσει σε προσωρινή αδυναμία λειτουργίας μιας επιχείρησης, το ασφαλιστήριο μπορεί να προβλέπει αποζημίωση για τα διαφυγόντα λειτουργικά κέρδη, τις σταθερές δαπάνες που εξακολουθούν να υφίστανται κατά τη διάρκεια της διακοπής, καθώς και τα πρόσθετα έξοδα που απαιτούνται για την ταχύτερη επαναφορά της δραστηριότητας.
Σε ένα από τα παραδείγματα που παραθέτει η ΕΑΕΕ στον οδηγό της, εμπορική εταιρεία δέχεται κυβερνοεπίθεση, κατά την οποία κρυπτογραφείται μεγάλο μέρος του Data Center της. Ως αποτέλεσμα, τα ηλεκτρονικά συστήματα τίθενται εκτός λειτουργίας και η επιχείρηση αδυνατεί να εξυπηρετήσει τους πελάτες της τόσο μέσω του ηλεκτρονικού καταστήματος όσο και από τα φυσικά καταστήματα.
Στο συγκεκριμένο σενάριο, η ασφαλιστική εταιρεία μπορεί να συνδράμει, μέσω εξειδικευμένων συμβούλων, στη διαχείριση του περιστατικού, στην αποκατάσταση των αρχείων και των συστημάτων και στην επαναλειτουργία της επιχείρησης.
Ωστόσο, υπάρχει και μια ιδιαίτερη διάσταση που αναλύεται στους οδηγούς της ΕΑΕΕ, ο «σιωπηρός κυβερνοκίνδυνος» (Silent Cyber). Πρόκειται για την πιθανότητα μια κυβερνοεπίθεση να προκαλέσει ζημιά η οποία δεν καλύπτεται ούτε εξαιρείται ρητά από ένα παραδοσιακό ασφαλιστήριο περιουσίας ή αστικής ευθύνης.
Η ΕΑΕΕ παραθέτει ως παράδειγμα την περίπτωση κατά την οποία κακόβουλο λογισμικό επηρεάζει τα δεδομένα ενός προγραμματιζόμενου μηχανήματος και προκαλεί πυρκαγιά σε μονάδα παραγωγής. Το ζήτημα που τίθεται είναι εάν η ζημιά καλύπτεται από το ασφαλιστήριο περιουσίας, δεδομένου ότι η αιτία της συνδέεται με κυβερνοεπίθεση.
Στους οδηγούς επισημαίνεται επίσης ότι οι σωματικές βλάβες και οι υλικές ζημιές μπορεί να εξαιρούνται από τα ασφαλιστήρια Cyber και να αποτελούν αντικείμενο άλλων ασφαλιστικών καλύψεων. Για τον λόγο αυτό, η έκταση της προστασίας εξαρτάται από τους όρους και τις εξαιρέσεις κάθε συμβολαίου.